Domain scheisshauspapier.de kaufen?
Wir ziehen mit dem Projekt
scheisshauspapier.de um.
Sind Sie am Kauf der Domain
scheisshauspapier.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scheisshauspapier.de kaufen?
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **


Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsfragen Sanitär- und HeizungshandwerkPrüfungsfragen Sanitär- und Heizungshandwerk , Mit ca. 1000 Wiederholungsfragen erleichtert diese umfangreiche Aufgabensammlung Meisterschülern des Sanitär- und Heizungshandwerks die selbständige Wissenskontrolle und ermöglicht eine gezielte Vorbereitung auf die Prüfung. Die Fragen sind in enger Anlehnung an die Fachbücher der Reihe "Die neue Meisterprüfung" des Verlags entstanden. Die wichtigsten Themengebiete: - Heizungsanlagen - Sanitäranlagen - Lüftungsanlagen - Mess-, Steuer- und Regelungstechnik , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 201001, Produktform: Kartoniert, Titel der Reihe: Vogel Fachbuch##, Redaktion: Nestler, Roland, Auflage: 10002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 229, Keyword: Heizung; Lüftung; Sanitär, Keyword: Heizung; Lüftung; Sanitär, Fachschema: Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Berufsbildung~Bildung / Berufsbildung~Technik~Bau / Bauberufe~Bauberuf, Fachkategorie: Technisches Handwerk~Bauhandwerk~Klimatechnik, Lichttechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Imprint-Titels: Sanitär - Heizung - Klima, Imprint-Titels: Sanitär - Heizung - Klima, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 249, Breite: 169, Höhe: 15, Gewicht: 444, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783802319068, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 5329424,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht, Gebundene Ausgabe von Parastu Bahramsari, Peter Lang GmbH,Zur Persönlichen Zuordnung Von Betriebsausgaben Und Werbungskosten Im Einkommensteuerrecht, Gebundene Ausgabe Von Parastu Bahramsari, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61283-5, Seitenanzahl: 17057,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **

Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Unangemessene Betriebsausgaben, Repräsentationsaufwendungen und betrieblich bedingte Mehraufwendungen, Gebundene Ausgabe von Elena Mengling, PeterUnangemessene Betriebsausgaben, Repräsentationsaufwendungen Und Betrieblich Bedingte Mehraufwendungen, Gebundene Ausgabe Von Elena Mengling, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-93185-1, Seitenanzahl: 592101,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eine Untersuchung der Abzugsbeschränkungen und -verbote für nicht abzugsfähige Betriebsausgaben im Einkommensteuergesetz, Taschenbuch von DavidEine Untersuchung Der Abzugsbeschränkungen Und -verbote Für Nicht Abzugsfähige Betriebsausgaben Im Einkommensteuergesetz, Taschenbuch Von David Kochar, Grin, 978-3-668-51662-5, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Abzugsverbote fuer Betriebsausgaben und Werbungskosten als Verfassungsproblem, Taschenbuch von Jan Gallert, Peter Lang GmbH, Internationaler VerlagAbzugsverbote Fuer Betriebsausgaben Und Werbungskosten Als Verfassungsproblem, Taschenbuch Von Jan Gallert, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-62993-2, Seitenanzahl: 25878,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Prüfungsfragen Sanitär- und HeizungshandwerkPrüfungsfragen Sanitär- und Heizungshandwerk , Mit ca. 1000 Wiederholungsfragen erleichtert diese umfangreiche Aufgabensammlung Meisterschülern des Sanitär- und Heizungshandwerks die selbständige Wissenskontrolle und ermöglicht eine gezielte Vorbereitung auf die Prüfung. Die Fragen sind in enger Anlehnung an die Fachbücher der Reihe "Die neue Meisterprüfung" des Verlags entstanden. Die wichtigsten Themengebiete: - Heizungsanlagen - Sanitäranlagen - Lüftungsanlagen - Mess-, Steuer- und Regelungstechnik , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 2. Auflage, Erscheinungsjahr: 201001, Produktform: Kartoniert, Titel der Reihe: Vogel Fachbuch##, Redaktion: Nestler, Roland, Auflage: 10002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 229, Keyword: Heizung; Lüftung; Sanitär, Keyword: Heizung; Lüftung; Sanitär, Fachschema: Heizungstechnik / Berufsbezogenes Schulbuch~Sanitärtechnik / Berufsbezogenes Schulbuch~Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Berufsbildung~Bildung / Berufsbildung~Technik~Bau / Bauberufe~Bauberuf, Fachkategorie: Technisches Handwerk~Bauhandwerk~Klimatechnik, Lichttechnik~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: für die Berufsbildung, Imprint-Titels: Sanitär - Heizung - Klima, Imprint-Titels: Sanitär - Heizung - Klima, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 249, Breite: 169, Höhe: 15, Gewicht: 444, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger EAN: 9783802319068, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 5329424,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Zur persönlichen Zuordnung von Betriebsausgaben und Werbungskosten im Einkommensteuerrecht, Gebundene Ausgabe von Parastu Bahramsari, Peter Lang GmbH,Zur Persönlichen Zuordnung Von Betriebsausgaben Und Werbungskosten Im Einkommensteuerrecht, Gebundene Ausgabe Von Parastu Bahramsari, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-61283-5, Seitenanzahl: 17057,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
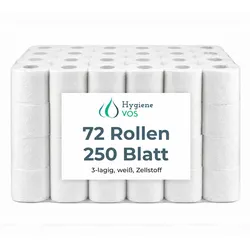
Hygiene VOS Toilettenpapier 3-lagig, 72 Rollen, 250 Blatt, weiß, weich & reißfest – Frischzellstoff für Haushalt & GewerbeHygiene VOS Toilettenpapier 72 Rollen – Premium 3-lagig für Gastronomie, Hotels und Gewerbebetriebe 3-lagig, 250 Blatt – Komfort & Qualität pur für professionelle Ansprüche Hygiene VOS Toilettenpapier überzeugt mit 3-lagiger Premium-Qualität, 250 Blatt pro Rolle und 100 % Zellstoff aus Frischfasern. Es ist besonders weich, reißfest und hautfreundlich – perfekt für den täglichen Einsatz in Hotels, Restaurants, Gaststätten, Büros und gewerblichen Einrichtungen. Made in Germany – geprüfte Qualität für höchste Gästezufriedenheit. Effizient verpackt – perfekt für Großverbraucher in Hotellerie & Gastronomie Das Hygiene VOS Toilettenpapier kommt im praktischen 72-Rollen-Vorratspack – unterteilt in 9 handliche Einheiten à 8 Rollen. Ideal für professionelle Lagerhaltung, gewerbliche Nutzung in Hotels und Gastronomiebetrieben sowie für den kontinuierlichen Nachschub in Büros und öffentlichen Einrichtungen. Kompakt, sauber eingeschweißt und sofort einsatzbereit. Professionelles Toilettenpapier speziell für den gewerblichen Einsatz in Hotels, Restaurants, Gaststätten, Büros, Pensionen, Cafés, Bistros, Gesundheitseinrichtungen und öffentlichen Einrichtungen 3-lagige Premium-Qualität aus 100 % Zellstoff-Frischfasern – besonders reißfest und gleichzeitig weich für maximalen Komfort und hygienische Frische im Gästebad Ergiebige 250 Blatt pro Rolle – wirtschaftlich und effizient für den hohen Verbrauch in Hotellerie, Gastronomie und Bürobetrieben Extra weich & saugstark – hautfreundlich und angenehm in der Anwendung, ideal für sensible Haut und gehobene Ansprüche im Hotelbereich Großpackung mit 72 Rollen (9 x 8 Rollen) – optimale Vorratshaltung für den kontinuierlichen Bedarf in Gastronomiebetrieben und Hotels CO2-neutral produziert – Made in Germany durch eigene Windkraftanlagen und ClimatePartner-Projekte, ideal für nachhaltigkeitsorientierte Betriebe Nachhaltige Verpackung aus recyceltem Altpapier – umweltschonend und verantwortungsvoll für umweltbewusste Hotels und Gastronomiebetriebe Geprüfte Qualität von Hygiene VOS – deutsche Markenqualität aus dem Hause W. VOS Industriebedarf GmbH & Co. KG am Niederrhein Geeignet für alle Standard-Toilettenhalterungen – praktisch und flexibel im Einsatz in Gästebädern, Mitarbeiterbereichen und öffentlichen Sanitäranlagen Neutrales weißes Design – sauberes, professionelles Erscheinungsbild für jeden Sanitärbereich im Hotel- und Gastronomiebetrieb Kompakt eingeschweißt in handlichen 8er-Einheiten – einfache Lagerverwaltung und unkomplizierte Nachschuborganisation im Betrieb Produktdetails: Anzahl Rollen: 72 Rollen (9 Packungen à 8 Rollen) Lagigkeit: 3-lagig Blattanzahl pro Rolle: 250 Blatt Material: 100 % Zellstoff aus Frischfasern Farbe: Weiß Eigenschaften: Weich, reißfest, saugstark, hautfreundlich Produktion: Made in Germany, CO2-neutral Verpackung: Recyceltes Altpapier, kompakt eingeschweißt Kompatibilität: Alle Standard-Toilettenhalterungen Einsatzbereiche: Hotels, Pensionen & Bed-and-Breakfast-Betriebe – Gästebäder und Zimmer Restaurants, Gaststätten & Bistros – Gäste-WC und Mitarbeiterbereich Cafés, Bars & Lounges – öffentliche Sanitäranlagen Büros, Verwaltungen & Behörden – Mitarbeiter- und Besuchertoiletten Gesundheitseinrichtungen, Pflegeheime & Arztpraxen Schulen, Kindergärten & kommunale Einrichtungen Fitness-Studios, Wellnessbereiche & Spa-Einrichtungen Event-Locations, Tagungszentren & Kongresshallen44,08 €*Versand: 9,95 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.